부분가능도와 콕스 모형
모수적 생존 모형은 분석자가 사건시간의 분포를 지정할 것을 요구한다. 고른 분포가 틀리면 공변량 효과에 대한 추론이 편향될 수 있다. Cox(1972)가 도입한 콕스 비례위험 모형은 이 지정을 아예 피한다. 기저위험함수를 전혀 지정하지 않은 채 공변량이 위험률에 미치는 효과를 모형화한다.
이 준모수적 접근은 생존분석에서 가장 널리 쓰이는 회귀 모형이다. 이 절에서는 콕스 모형을 정의하고, 공변량 효과를 추정하는 부분가능도를 유도하며, 기저 누적위험에 대한 브레슬로 추정량을 소개한다.
콕스 비례위험 모형
콕스 모형은 공변량 벡터 \(\mathbf{x}_i = (x_{i1}, \ldots, x_{ip})^\top\)를 갖는 대상 \(i\)의 위험함수를 다음과 같이 설정한다.
여기서,
- \(h_0(t)\)는 기저위험함수로, 모든 공변량이 0일 때의 위험이다. 임의의, 지정되지 않은 음이 아닌 함수다.
- \(\boldsymbol{\beta} = (\beta_1, \ldots, \beta_p)^\top\)는 회귀계수 벡터다.
- \(\exp(\boldsymbol{\beta}^\top \mathbf{x}_i)\)는 공변량 프로파일 \(\mathbf{x}_i\)에 결부된 상대위험이다.
이 모형을 "비례위험"이라 부르는 이유는 임의의 두 대상 \(i\)와 \(j\)의 위험비가 시간에 걸쳐 일정하기 때문이다.
이 비는 \(t\)에 의존하지 않는다.
준모수적 성격
콕스 모형은 준모수적이다. 공변량 효과 \(\boldsymbol{\beta}\)는 유한차원 모수이지만 기저위험 \(h_0(t)\)는 무한차원의 성가신 모수다. 부분가능도는 \(\boldsymbol{\beta}\)의 추정에서 \(h_0(t)\)를 소거한다.
부분가능도
서로 다른 \(K\)개의 사건시간을 크기순으로 \(t_{(1)} < \cdots < t_{(K)}\)라 하고, \(t_{(j)}\)에서 사건을 겪는 대상을 \(i_j\)라 하자. 시점 \(t_{(j)}\)의 위험집합은
로, \(t_{(j)}\) 직전까지 관측 중인 모든 대상의 집합이다.
사건시간 \(t_{(j)}\)에서 위험집합 안에 정확히 하나의 사건이 일어난다는 조건 아래, 그 사건을 겪는 대상이 \(i_j\)일 조건부확률은
이다. 비에서 기저위험 \(h_0(t_{(j)})\)가 소거된다. 부분가능도는 모든 사건시간에 걸친 이 조건부확률들의 곱이다.
부분 로그가능도는
이다.
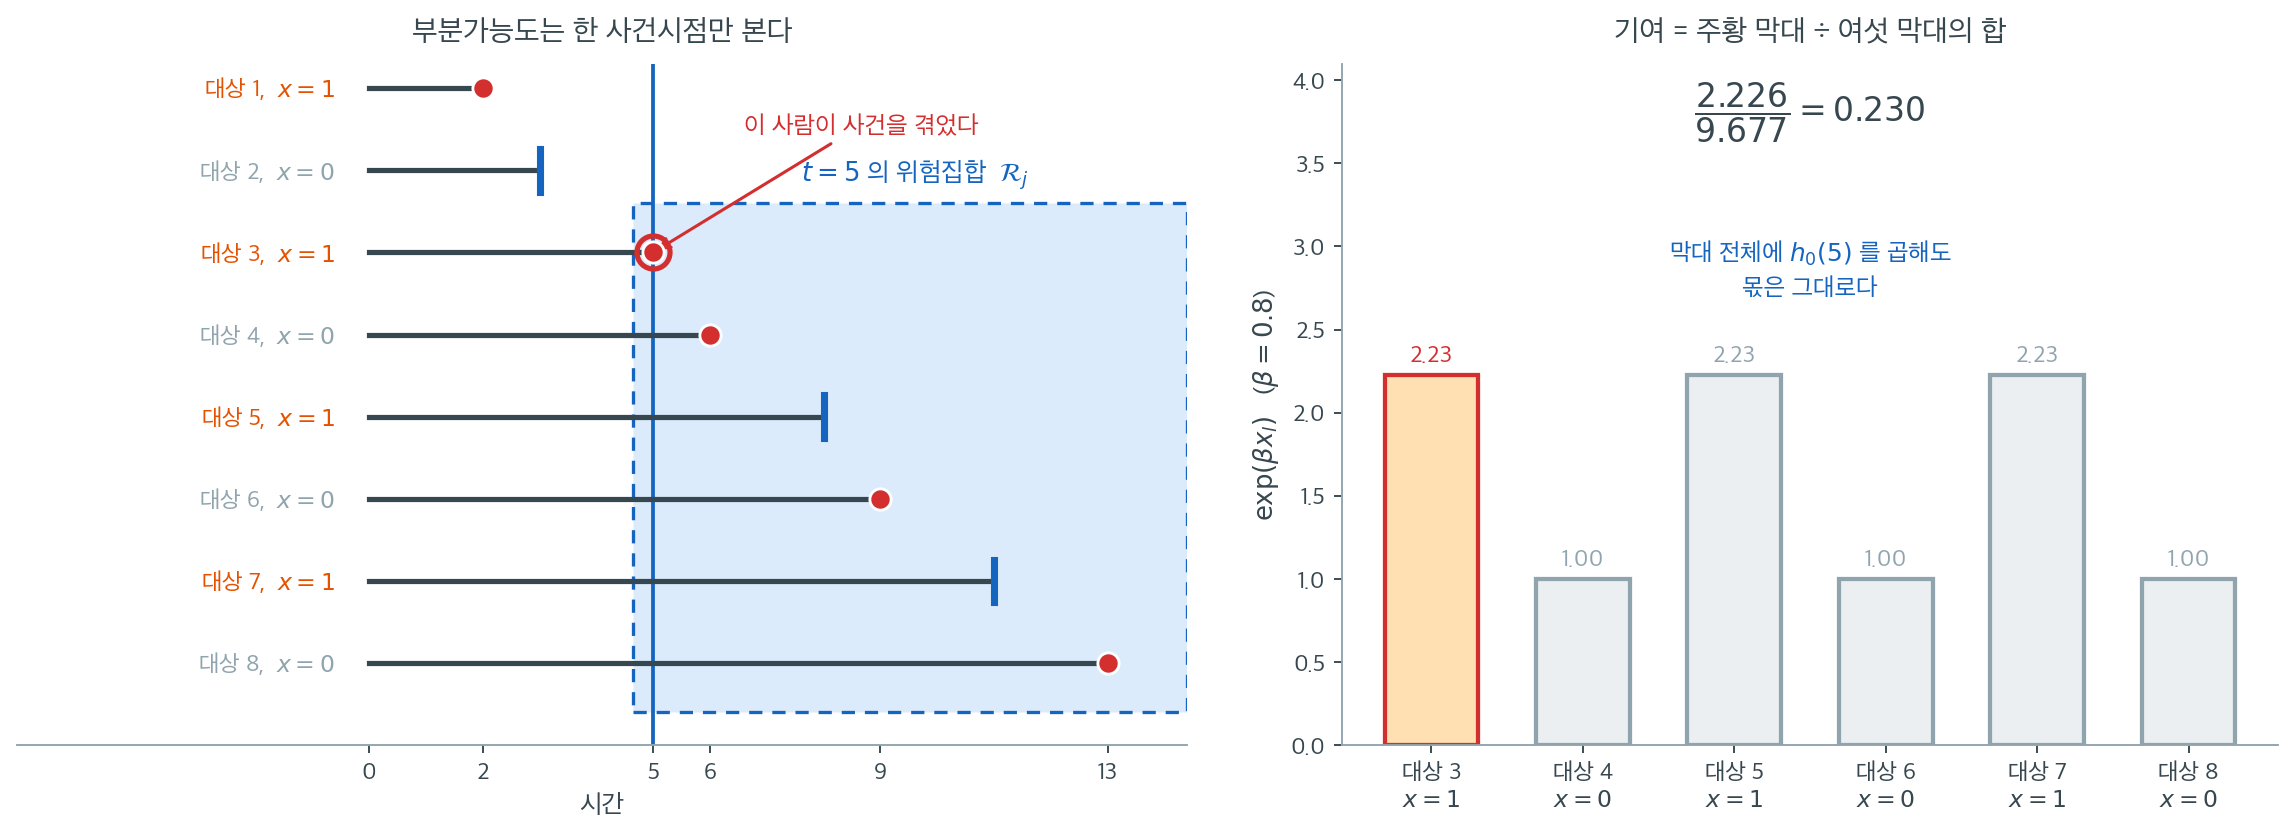
대상 여덟 명에 공변량 \(x \in \{0, 1\}\)이 붙어 있고, \(t = 5\)에서 대상 3이 사건을 겪었다. 부분가능도의 한 인자를 계산할 때 쓰이는 것은 파란 상자 안의 여섯 명뿐이다. 대상 1과 2는 이미 빠졌으므로 아무 역할도 하지 않고, 위험집합에 남은 여섯 명은 각자 \(\exp(\beta x_l)\)만큼의 "몫 후보"를 들고 있다.
\(\beta = 0.8\)일 때 \(x = 1\)인 사람의 무게는 \(e^{0.8} = 2.226\), \(x = 0\)인 사람의 무게는 \(1\)이다. 여섯 명의 무게를 더하면 \(9.677\)이고, 실제로 사건을 겪은 대상 3의 몫은 \(2.226 / 9.677 = 0.230\)이다. 공변량이 아무 효과가 없다면(\(\beta = 0\)) 여섯 명이 모두 무게 1을 가져 몫이 \(1/6 = 0.167\)이었을 것이다. \(0.230\)이 \(0.167\)보다 크다는 사실이 "\(x = 1\)인 사람이 먼저 사건을 겪는 경향"을 지지하는 증거이며, 부분가능도는 이런 증거를 사건시점마다 모아 곱한다.
여기서 기저위험이 사라지는 장면을 눈으로 확인할 수 있다. 시점 5에서 각 사람의 실제 위험은 \(h_0(5)\exp(\beta x_l)\)이므로, 막대 여섯 개 전체를 \(h_0(5)\)배로 늘이거나 줄여도 몫 \(0.230\)은 변하지 않는다. 분자와 분모에 같은 수가 곱해지기 때문이다. \(h_0(5)\)가 \(0.01\)이든 \(100\)이든 이 인자는 똑같으므로, 기저위험을 지정하지 않고도 \(\beta\)를 추정할 수 있다.
대가도 이 그림 안에 있다. 부분가능도가 쓰는 정보는 "\(t = 5\)에 사건이 하나 있었고 그것이 여섯 명 중 세 번째 사람이었다"뿐이다. 5라는 숫자 자체는 쓰이지 않는다. 사건시간을 모두 제곱하든 로그를 취하든 순서만 보존되면 위험집합의 구성이 같고 부분가능도도 같다. 21.2절의 로그순위 검정이 순위만 쓰는 것과 정확히 같은 성격이며, 실제로 공변량이 집단 지시자 하나뿐일 때 콕스 모형의 점수검정은 로그순위 검정과 일치한다.
추정
MLE \(\hat{\boldsymbol{\beta}}\)는 \(\ell_P(\boldsymbol{\beta})\)를 최대화한다. 점수와 정보는 다음과 같다.
점수벡터:
여기서 \(\bar{\mathbf{x}}_j(\boldsymbol{\beta})\)는 위험집합에 속한 공변량의 가중평균이다.
관측정보:
여기서 \(\mathbf{V}_j\)는 \(t_{(j)}\)의 위험집합에 속한 공변량의 가중 공분산행렬이다.
뉴턴-랩슨 반복은
이다.
동점 사건시간 다루기
같은 시점에 여러 사건이 일어나면 부분가능도를 수정해야 한다. 흔한 접근은 다음과 같다.
- 브레슬로 근사(대부분의 소프트웨어 기본값): 동점 사건들이 같은 위험집합 안에서 순차적으로 일어난 것처럼 취급한다. 빠르지만 근사적이다.
- 에프론 근사: 동점 사건의 가능한 순서들에 대해 평균하여 브레슬로보다 정확하다.
- 정확 부분가능도: 가능한 모든 순서를 열거한다. 동점이 많으면 계산 비용이 크다.
어떤 동점 처리 방법을 쓸 것인가
동점이 드물면 브레슬로와 에프론이 거의 같은 결과를 준다. 동점이 흔하면(예: 이산 사건시간) 에프론을 권한다. 정확 방법은 동점이 많은 작은 자료에만 쓴다.
R의 survival 패키지는 에프론을, lifelines와 SAS는 브레슬로를 기본으로 쓴다. 동점이
많은 자료에서 두 소프트웨어의 결과가 다르게 나오면 이 차이를 먼저 의심하라.
기저위험의 브레슬로 추정량
\(\hat{\boldsymbol{\beta}}\)를 추정한 뒤 기저 누적위험은 브레슬로 추정량으로 추정할 수 있다.
여기서 \(d_j\)는 \(t_{(j)}\)의 사건 수다. 기저 생존함수는
이고, 공변량 \(\mathbf{x}\)를 갖는 대상의 생존함수는
이다.
브레슬로 추정량은 계단함수다
넬슨-알렌 추정량과 마찬가지로 \(\hat{H}_0(t)\)는 관측된 사건시간에서만 뛴다. 사건시간 사이에서는 추정치가 일정하다. 필요하면 평활 기법으로 연속 추정치를 만들 수 있지만 계단함수가 표준 출력이다.
\(\boldsymbol{\beta} = \mathbf{0}\)이면 브레슬로 추정량이 정확히 넬슨-알렌 추정량으로 환원된다는 점도 확인하라. 분모의 \(\exp(\hat{\boldsymbol{\beta}}^\top\mathbf{x}_l)\)이 모두 1이 되어 \(\sum_l 1 = n_j\)가 되기 때문이다.
연습문제
연습문제 1. 콕스 비례위험 모형의 부분가능도를 쓰고 왜 "부분"이라 불리는지 설명하라.
풀이
사건시간을 크기순으로 \(t_{(1)} < t_{(2)} < \dots < t_{(D)}\)라 하고 대응하는 대상을 \(j_1, j_2, \dots, j_D\)라 하면 부분가능도는
이다. 여기서 \(R(t_{(i)})\)는 시점 \(t_{(i)}\)의 위험집합(아직 관측 중인 모든 대상)이다.
"부분"이라 불리는 이유는 사건의 순서만 쓰고 실제 사건시간이나 기저위험 \(h_0(t)\)를 쓰지 않기 때문이다. \(h_0(t)\)를 소거함으로써 콕스 모형은 기저위험함수를 지정하지 않아도 되고, 그래서 준모수적이다.
더 정확히 말하면 이것은 완전한 가능도가 아니라 조건부확률들의 곱이다. 각 인자는 "이 시점에 사건이 하나 일어났다는 조건에서 그것이 대상 \(i_j\)일 확률"이며, 사건시간의 주변분포에 대한 정보는 버린다. 그럼에도 Cox는 이 부분가능도를 통상의 가능도처럼 다루어 얻은 추정량이 일치성과 점근 정규성을 갖는다는 것을 보였고, 이후 계수과정 이론으로 엄밀하게 증명되었다.
연습문제 2. 어떤 콕스 모형에서 처리 지시자의 계수가 \(\hat{\beta} = 0.5\)다. 이를 위험비로 해석하라.
풀이
위험비는 \(\text{HR} = e^{\hat{\beta}} = e^{0.5} = 1.649\)다.
해석: 비례위험 가정 아래에서 처리군의 위험(사건의 순간 위험)이 모든 시점에서 대조군의 1.649배다. 달리 말해 처리가 위험을 약 65% 높인다.
사건이 사망이라면 \(\text{HR} = 1.649\)는 처리군이 임의의 시점에서 대조군보다 순간 사망 위험이 65% 높다는 뜻이다. \(\text{HR} < 1\)이면 처리가 보호적이다.
위험비는 생존시간의 비가 아니다
\(\text{HR} = 1.649\)가 "처리군이 1.649배 빨리 죽는다"거나 "생존시간이 \(1/1.649\)배"라는 뜻이 아니다. 위험비는 순간 위험률의 비이며, 생존시간에 미치는 영향은 기저위험의 모양에 달려 있다. 생존시간에 직접적인 곱셈 해석을 원한다면 AFT 모형(21.3절)을 써야 한다. 와이불의 경우 두 해석이 연결되는데, 형상이 \(k\)이면 위험비 \(\text{HR}\)은 생존시간 비 \(\text{HR}^{-1/k}\)에 대응한다.
연습문제 3. 비례위험 가정을 설명하라. 수학적으로 어떻게 표현되는가?
풀이
비례위험 가정은 임의의 두 대상 사이의 위험비가 시간에 걸쳐 일정하다는 것이다.
기저위험 \(h_0(t)\)가 소거되어 비가 시간과 무관해진다. 비가 시간에 따라 변하면(예: 처리가 초기에는 효과적이지만 그 효과가 사라지면) 비례위험 가정이 위배되고 콕스 모형이 잘못 지정된 것이다. 쇤펠트 잔차와 로그-로그 생존 그림으로 이 가정을 점검한다.
연습문제 4. 콕스 모형은 왜 절단된 관측치를 다룰 수 있는가? 절단된 대상이 부분가능도에 어떻게 들어가는지 설명하라.
풀이
절단된 대상은 사건으로서가 아니라 위험집합을 통해 부분가능도에 기여한다. 각 사건시간 \(t_{(i)}\)에서 위험집합 \(R(t_{(i)})\)는 아직 살아 있고 관측 중인 모든 대상을 포함한다. 나중에 사건을 겪을 대상과 나중에 절단될 대상 모두가 들어간다.
절단된 대상은 부분가능도의 분모에 기여하지만(절단되기 전까지는 "위험에 있었다") 분자에는 결코 나타나지 않는다(관측된 사건이 없었다). 이는 절단이 무정보라는 가정, 즉 절단의 이유가 사건 위험과 무관하다는 가정 아래에서 타당하다.
절단된 관측치를 버리지도, 사건시간을 대체하지도 않는 이 우아한 처리가 콕스 모형의 핵심 장점이다. 카플란-마이어가 절단된 대상을 위험집합에서만 빼는 방식과 정확히 같은 착상이며, 콕스 모형은 여기에 공변량 가중을 더한 것이라고 볼 수 있다.
정리하며
콕스 모형은 기저위험을 지정하지 않는다.
- 준모수적이다. \(h_0(t)\) 는 자유롭게 두고 공변량 효과만 모수로 둔다. 분포를 잘못 고를 위험을 피하는 것이 이 모형의 존재 이유다.
- 부분가능도가 그 비결이다. 각 사건시점에서 "위험집합 중 하필 이 사람이 사건을 겪을 조건부 확률"을 곱하면 \(h_0(t)\) 가 분자와 분모에서 약분되어 사라진다.
- 사건의 순서만 쓴다. 정확한 시간은 필요 없고 순위만 필요하므로, 16장의 순위 기반 방법과 정신이 같다.
- 동점 처리 방식이 여럿이다. 에프론·브레슬로·정확법이 있으며, 동점이 많으면 에프론이 권장된다.
- 비례위험 가정이 핵심 제약이다. 위험비가 시간에 따라 일정해야 하며, 진단으로 확인해야 한다.
다음 절 위험비로 넘어간다.