위험비 해석
콕스 모형은 회귀계수 \(\boldsymbol{\beta}\)를 추정하지만, 이 계수들은 자연스러운 척도에서 곧바로 해석되지 않는다. 표준적인 관행은 각 계수를 지수화하여 위험비(HR)를 얻는 것이다. 위험비는 공변량이 순간 사건율에 미치는 곱셈적 효과를 잰다.
이 절에서는 공변량 유형별로 위험비를 해석하는 방법, 신뢰구간을 구성하는 방법, 흔한 오해를 피하는 방법을 설명한다.
위험비의 정의
콕스 모형을 떠올리자.
다른 공변량을 모두 고정한 채 공변량 \(x_j\)가 한 단위 증가할 때의 위험비는
이다. 기저위험 \(h_0(t)\)가 소거되고 비가 \(t\)에 의존하지 않는다(비례위험 성질).
공변량 유형별 해석
이항 공변량
이항 공변량(예: 처리면 \(x = 1\), 대조면 \(x = 0\))에 대해,
- \(\text{HR} > 1\): 처리군의 위험이 더 높다(생존이 짧고 사건이 많다).
- \(\text{HR} < 1\): 처리군의 위험이 더 낮다(생존이 길고 사건이 적다).
- \(\text{HR} = 1\): 두 집단에 차이가 없다.
생존에 대한 처리 효과
수술 후 생존에 대한 콕스 모형이 신약(1로 부호화) 대 표준 치료(0)에 대해 \(\hat{\beta} = -0.35\)를 주었다. 위험비는 \(\text{HR} = e^{-0.35} = 0.705\)다. 다른 공변량을 고정할 때 신약을 받은 환자의 사망 위험이 임의의 시점에서 29.5% 낮다.
연속형 공변량
연속형 공변량(예: 나이(년))에 대해 \(\exp(\hat{\beta})\)는 한 단위 증가에 대한 위험비다. 실무적 해석에는 척도가 너무 미세할 수 있다.
\(c\) 단위 증가에 대한 위험비는
이다.
부도에 대한 나이 효과
대출 부도에 대한 콕스 모형이 연 단위로 \(\hat{\beta}_{\text{age}} = 0.03\)을 주었다. 연 단위 HR은 \(e^{0.03} = 1.030\)이다(연간 위험 3.0% 증가). 10년 단위 HR은 \(e^{10 \times 0.03} = e^{0.3} = 1.350\)이다(차입자 나이 10년 증가당 위험 35.0% 증가).
수준이 셋 이상인 범주형 공변량
수준이 \(G\)개인 범주형 변수는 기준범주에 대해 \(G - 1\)개의 가변수로 부호화된다. 각 위험비는 한 수준을 기준범주와 비교한다.
산업 효과
기업 부도에 대한 콕스 모형이 세 수준의 산업을 포함한다. 제조(기준), 소매 (\(\hat{\beta}_1 = 0.45\)), 기술(\(\hat{\beta}_2 = -0.20\)).
- 소매 대 제조: \(\text{HR} = e^{0.45} = 1.57\). 소매 기업이 제조 기업의 1.57배 비율로 부도를 낸다.
- 기술 대 제조: \(\text{HR} = e^{-0.20} = 0.82\). 기술 기업이 제조 기업의 0.82배 비율로 부도를 낸다.
위험비의 신뢰구간
\(\beta_j\)의 \(100(1 - \alpha)\%\) 신뢰구간은
이며 \(\text{se}(\hat{\beta}_j) = \sqrt{[\mathcal{I}^{-1}]_{jj}}\)는 관측 정보행렬의 역행렬에서 얻는다.
양 끝점을 지수화하면 위험비의 신뢰구간을 얻는다.
구간이 1을 포함하지 않으면 그 공변량은 유의수준 \(\alpha\)에서 통계적으로 유의한 효과를 갖는다.
단일 계수의 가설검정
\(H_0: \beta_j = 0\)(동등하게 \(\text{HR}_j = 1\))에 대한 왈드 검정은
이다. p-값은 \(2[1 - \Phi(|z|)]\)이며, \(\Phi\)는 표준정규 누적분포함수다. 대안으로 가능도비 검정이 그 공변량을 넣은 경우와 뺀 경우의 부분 로그가능도를 비교한다.
19장에서 보았듯 왈드 검정은 효과가 매우 클 때 힘을 잃을 수 있으므로(하우크-도너 현상), 형식적 검정에는 가능도비 검정이 더 안전하다.
흔한 오해
위험비는 상대위험도가 아니다
\(\text{HR} = 2\)는 "사건을 겪을 가능성이 두 배"라는 뜻이 아니다. 모든 시점에서 순간율이 두 배라는 뜻이다. 사건의 누적확률은 위험비만이 아니라 위험 궤적 전체에 달려 있다.
HR가 중앙 생존시간의 단축을 뜻하지 않는다
\(\text{HR} = 2\)는 중앙 생존시간이 절반이 된다는 뜻이 아니다. 위험비와 중앙 생존시간의 관계는 기저위험의 모양에 달려 있다. 예컨대 기저가 지수분포이면 중앙값이 정확히 절반이 되지만, 형상 \(k\)인 와이불이면 \(2^{-1/k}\)배가 된다. \(k = 2\)이면 \(0.707\)배로 절반보다 훨씬 덜 줄어든다.
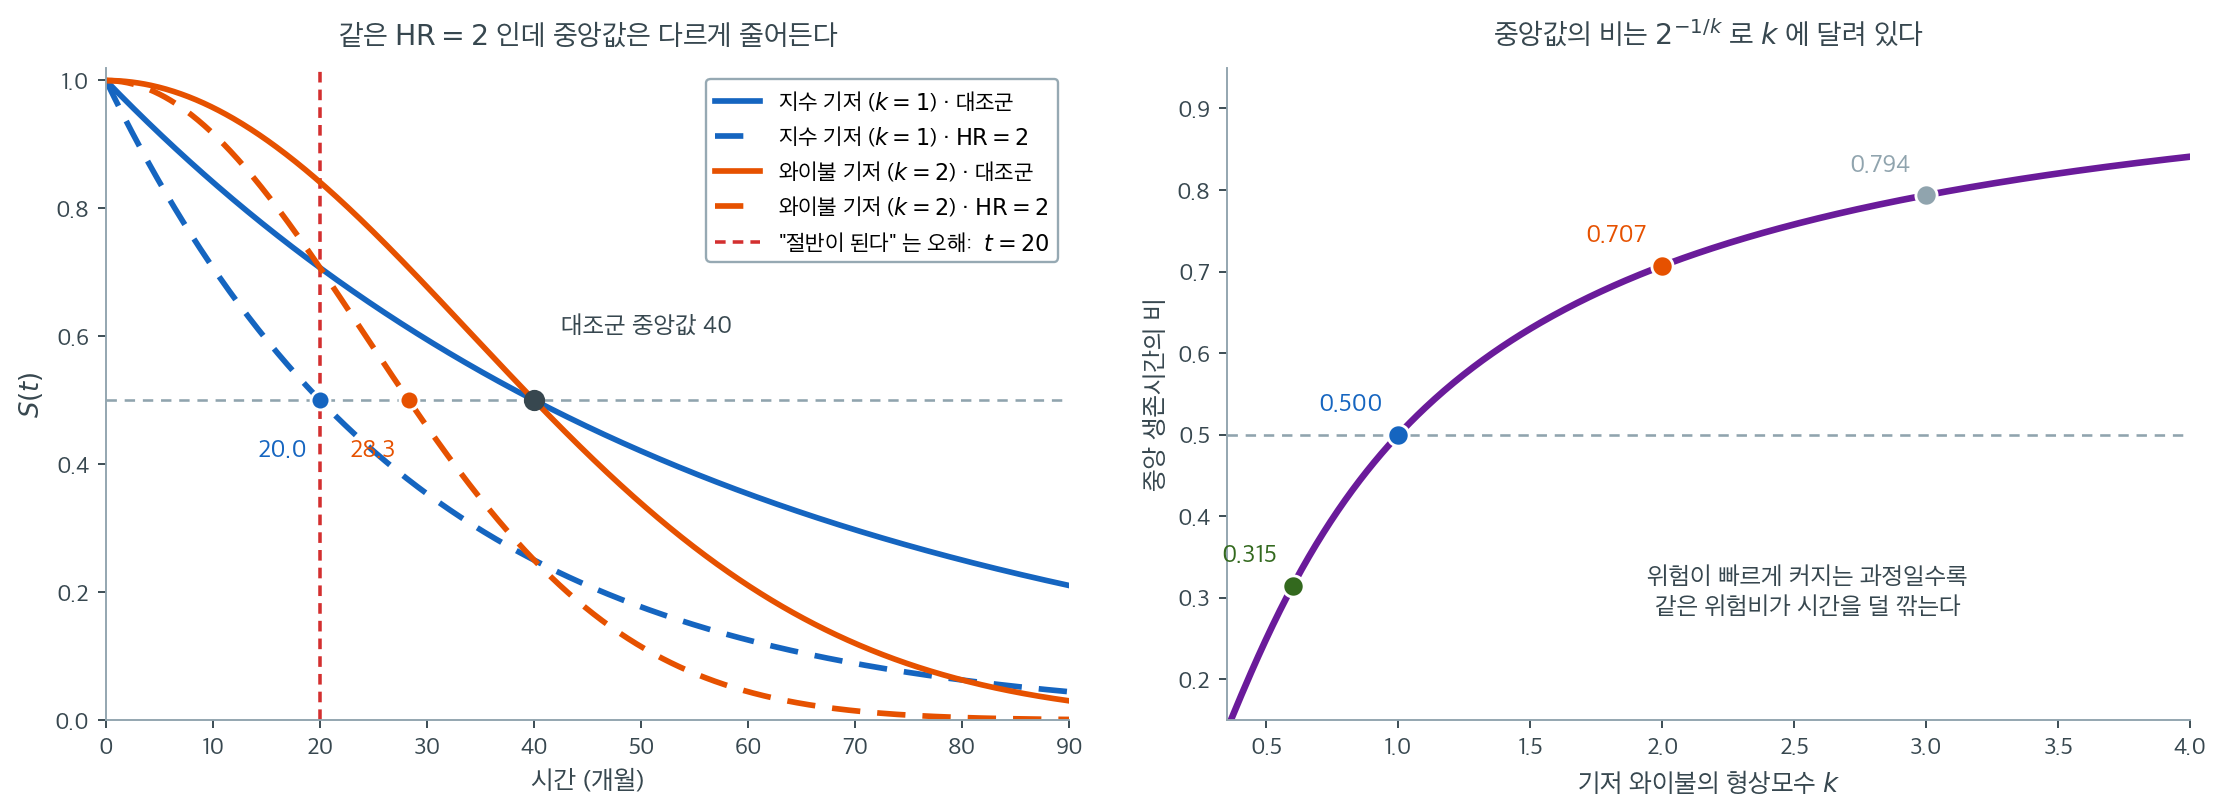
왼쪽 그림에서 대조군 두 곡선은 기저의 모양만 다를 뿐 중앙 생존시간이 40개월로 똑같다. 각각에 \(\text{HR} = 2\)를 적용한 것이 점선이며, 비례위험 모형에서 이는 \(S_1(t) = S_0(t)^2\)을 뜻한다. 그런데 새 중앙값이 지수 기저에서는 \(20.0\), 와이불 \(k = 2\) 기저에서는 \(28.3\)이다. 같은 "위험이 두 배"인데 잃는 시간이 20개월과 11.7개월로 두 배 가까이 차이 난다.
붉은 세로선이 흔한 오해의 자리다. "위험비가 2면 생존시간이 절반"이라는 계산은 기저가 지수분포일 때만 맞는다. 그 경우에만 \(S_0(t) = e^{-\lambda t}\)이므로 \(S_0(t)^2 = e^{-2\lambda t}\)가 되어 시간 척도가 정확히 절반으로 압축되기 때문이다. 다른 기저에서는 이 압축이 균일하지 않다.
오른쪽이 그 관계를 한 줄로 정리한다. 기저가 형상 \(k\)인 와이불이면 중앙값의 비가 \(\text{HR}^{-1/k}\)이므로, \(\text{HR} = 2\)에서 \(k = 0.6\)이면 \(0.315\)배, \(k = 1\)이면 \(0.500\)배, \(k = 2\)이면 \(0.707\)배, \(k = 3\)이면 \(0.794\)배다. 위험이 빠르게 커지는 과정일수록 같은 위험비가 시간을 덜 깎는다. 직관적으로, 위험이 가파르게 오르는 과정에서는 곡선이 급하게 떨어지므로 위험을 두 배로 올려도 \(0.5\)에 닿는 시점이 조금밖에 앞당겨지지 않는다.
그래서 환자나 경영진에게 결과를 전할 때 \(\text{HR}\)을 "몇 배 빨리"로 옮겨 말하면 안 된다. 시간 척도의 해석이 필요하면 21.3절의 AFT 모형을 적합하거나, 제한 평균 생존시간의 차이를 "평균 몇 개월 손해"로 보고하는 편이 정직하다. 위험비는 순간율의 비이지 시계의 배율이 아니다.
그 밖의 함정:
- 조건부성. HR는 다른 모든 공변량을 고정한 조건부 값이다. 다른 공변량을 조건으로 하지 않은 주변 위험비는 교란 때문에 상당히 다를 수 있다.
- 비례위험 위배. 비례위험 가정이 위배되면 추정된 HR는 시간에 걸쳐 평균한 요약값이며, 어느 특정 시점의 공변량 효과도 대표하지 못할 수 있다.
요약표
| 공변량 유형 | HR 공식 | 해석 |
|---|---|---|
| 이항(0/1) | \(e^{\hat{\beta}}\) | 집단 0 대비 집단 1의 위험 |
| 연속형(1단위) | \(e^{\hat{\beta}}\) | 한 단위 증가당 위험 변화 |
| 연속형(\(c\)단위) | \(e^{c\hat{\beta}}\) | \(c\)단위 증가당 위험 변화 |
| 범주형(\(G\)수준) | \(e^{\hat{\beta}_g}\) | 수준 \(g\) 대 기준수준 |
연습문제
연습문제 1. 콕스 모형의 해석
직원 이직에 대한 콕스 모형이 공변량 세 개를 포함한다. 추정된 계수와 표준오차는 다음과 같다.
| 공변량 | \(\hat{\beta}\) | \(\text{se}(\hat{\beta})\) |
|---|---|---|
| 급여($10k 단위) | \(-0.18\) | \(0.06\) |
| 재택근무(1 = 예) | \(-0.42\) | \(0.15\) |
| 관리자(1 = 예) | \(0.31\) | \(0.12\) |
(a) 각 공변량의 위험비를 계산하고 해석하라.
(b) 재택근무 위험비의 95% 신뢰구간을 계산하라.
(c) 5% 수준에서 유의한 공변량은 무엇인가?
풀이
(a)
- 급여: \(\text{HR} = e^{-0.18} = 0.835\). 급여가 $10k 오를 때마다 이직 위험이 16.5% 낮아지는 것과 연관된다.
- 재택근무: \(\text{HR} = e^{-0.42} = 0.657\). 재택근무자의 이직 위험이 출근자보다 34.3% 낮다.
- 관리자: \(\text{HR} = e^{0.31} = 1.363\). 관리자의 이직 위험이 비관리자보다 36.3% 높다.
(b) \(\beta\)의 신뢰구간은 \(-0.42 \pm 1.96 \times 0.15 = (-0.714,\ -0.126)\)이고, HR의 신뢰구간은 \((e^{-0.714},\ e^{-0.126}) = (0.490,\ 0.882)\)다. 구간이 1을 포함하지 않으므로 재택근무가 이직을 유의하게 줄인다.
(c) 왈드 검정에서 \(|z| = |\hat{\beta}|/\text{se}\)이므로 급여 \(3.00\), 재택근무 \(2.80\), 관리자 \(2.58\)이다. 셋 다 \(z_{0.025} = 1.96\)을 넘으므로 세 공변량 모두 5% 수준에서 유의하다.
\"연관\"이지 \"인과\"가 아니다
(a)의 급여 해석에서 "연관된다"라고 쓴 것에 주의하라. 이 자료는 관찰자료이므로 급여를 올리면 이직이 줄어든다는 인과적 결론을 뒷받침하지 않는다. 성과가 좋은 직원이 급여도 높고 이직도 적을 수 있으며(교란), 그 경우 급여 인상 자체는 효과가 없을 수 있다. 1장에서 다룬 관찰연구의 한계가 그대로 적용된다.
마찬가지로 관리자의 HR가 높은 것도 "승진시키면 이직한다"는 뜻이 아니다. 이직 의사가 있는 사람이 관리자 직책을 협상 카드로 쓸 수도 있고, 관리자 직무가 외부 시장에서 더 가치 있게 평가될 수도 있다.
정리하며
계수는 위험비로 읽는다.
- \(\text{HR}>1\) 이면 위험 증가, \(<1\) 이면 감소다. 19장의 오즈비와 같은 구조이며, 지수변환해 해석한다.
- 위험비는 시간에 걸쳐 일정하다고 가정된다. 그것이 "비례위험"의 뜻이며, 이 가정이 깨지면 하나의 HR 로 요약하는 것 자체가 오도한다.
- 생존시간의 비가 아니다. HR 이 \(2\) 라고 생존시간이 절반이 되는 것이 아니며, 순간 위험률의 배수다. AFT 모형이라야 시간 척도의 해석을 준다.
- 교란이 여기서도 문제다. 조정하지 않은 주변 위험비와 조정한 위험비가 크게 다를 수 있으며, 12장의 논의가 그대로 적용된다.
- 신뢰구간은 로그 척도에서 만들어 지수변환하며, \(1\) 을 포함하는지가 유의성 판정이다.
다음 절 모형 진단으로 넘어간다.