콕스 비례위험 실습
개요
콕스 비례위험 모형은 생존분석에서 가장 널리 쓰이는 회귀 틀이다. 기저위험의 모수적 형태를 지정하지 않고 공변량 효과를 위험함수에 연결하므로 준모수적 접근이다. 이 절에서는 모형을 정식화하고, 부분가능도를 유도하며, 위험비 해석을 논의하고, 비례위험 가정의 진단을 다룬다.
모형 정식화
콕스 모형은 공변량 벡터 \(\mathbf{x}_i = (x_{i1}, \ldots, x_{ip})^\top\)를 갖는 대상 \(i\)의 위험을 다음과 같이 설정한다.
여기서,
- \(h_0(t)\)는 기저위험으로, 전혀 지정되지 않은 임의의 음이 아닌 함수다.
- \(\boldsymbol{\beta} = (\beta_1, \ldots, \beta_p)^\top\)는 추정할 회귀계수다.
- \(\exp(\boldsymbol{\beta}^\top \mathbf{x}_i)\)는 대상 \(i\)의 상대위험 배수다.
비례위험 성질이 곧바로 따라온다. 임의의 두 대상 사이의 위험비가 시간에 걸쳐 일정하다.
비에서 기저위험 \(h_0(t)\)가 소거된다.
부분가능도
\(t_{(1)} < \cdots < t_{(K)}\)를 서로 다른 \(K\)개의 사건시간을 크기순으로 나열한 것이라 하고, \(t_{(j)}\)에서 사건을 겪는 대상을 \(i_j\)라 하자. \(t_{(j)}\)의 위험집합은
이다. 부분가능도는
이다. 기저위험 \(h_0(t_{(j)})\)이 분자와 분모에 모두 나타나 소거된다. 이것이 Cox(1972)의 핵심 착상이다. \(h_0(t)\)를 몰라도 공변량 효과를 추정할 수 있다.
부분 로그가능도는
이다.
추정
MLE \(\hat{\boldsymbol{\beta}}\)는 뉴턴-랩슨 반복으로 \(\ell_P\)를 최대화하여 얻는다.
여기서 \(U(\boldsymbol{\beta})\)는 점수벡터이고 \(\mathcal{I}(\boldsymbol{\beta})\)는 관측 정보행렬이다.
위험비
지수화한 계수 \(\exp(\hat{\beta}_j)\)는 다른 공변량을 고정한 채 공변량 \(x_j\)가 한 단위 증가할 때의 위험비다.
| \(\text{HR}\) | 해석 |
|---|---|
| \(> 1\) | 위험이 높음(생존이 짧음) |
| \(= 1\) | 효과 없음 |
| \(< 1\) | 위험이 낮음(생존이 김) |
연속형 공변량이 \(c\) 단위 증가하면 위험비는 \(\exp(c \cdot \hat{\beta}_j)\)다.
신뢰구간
위험비의 \(100(1 - \alpha)\%\) 신뢰구간은
이다. 구간이 1을 포함하지 않으면 그 공변량 효과는 통계적으로 유의하다.
기저위험의 브레슬로 추정량
\(\hat{\boldsymbol{\beta}}\)를 추정한 뒤 기저 누적위험을 다음으로 추정한다.
대상별 생존함수는 그러면
이다.
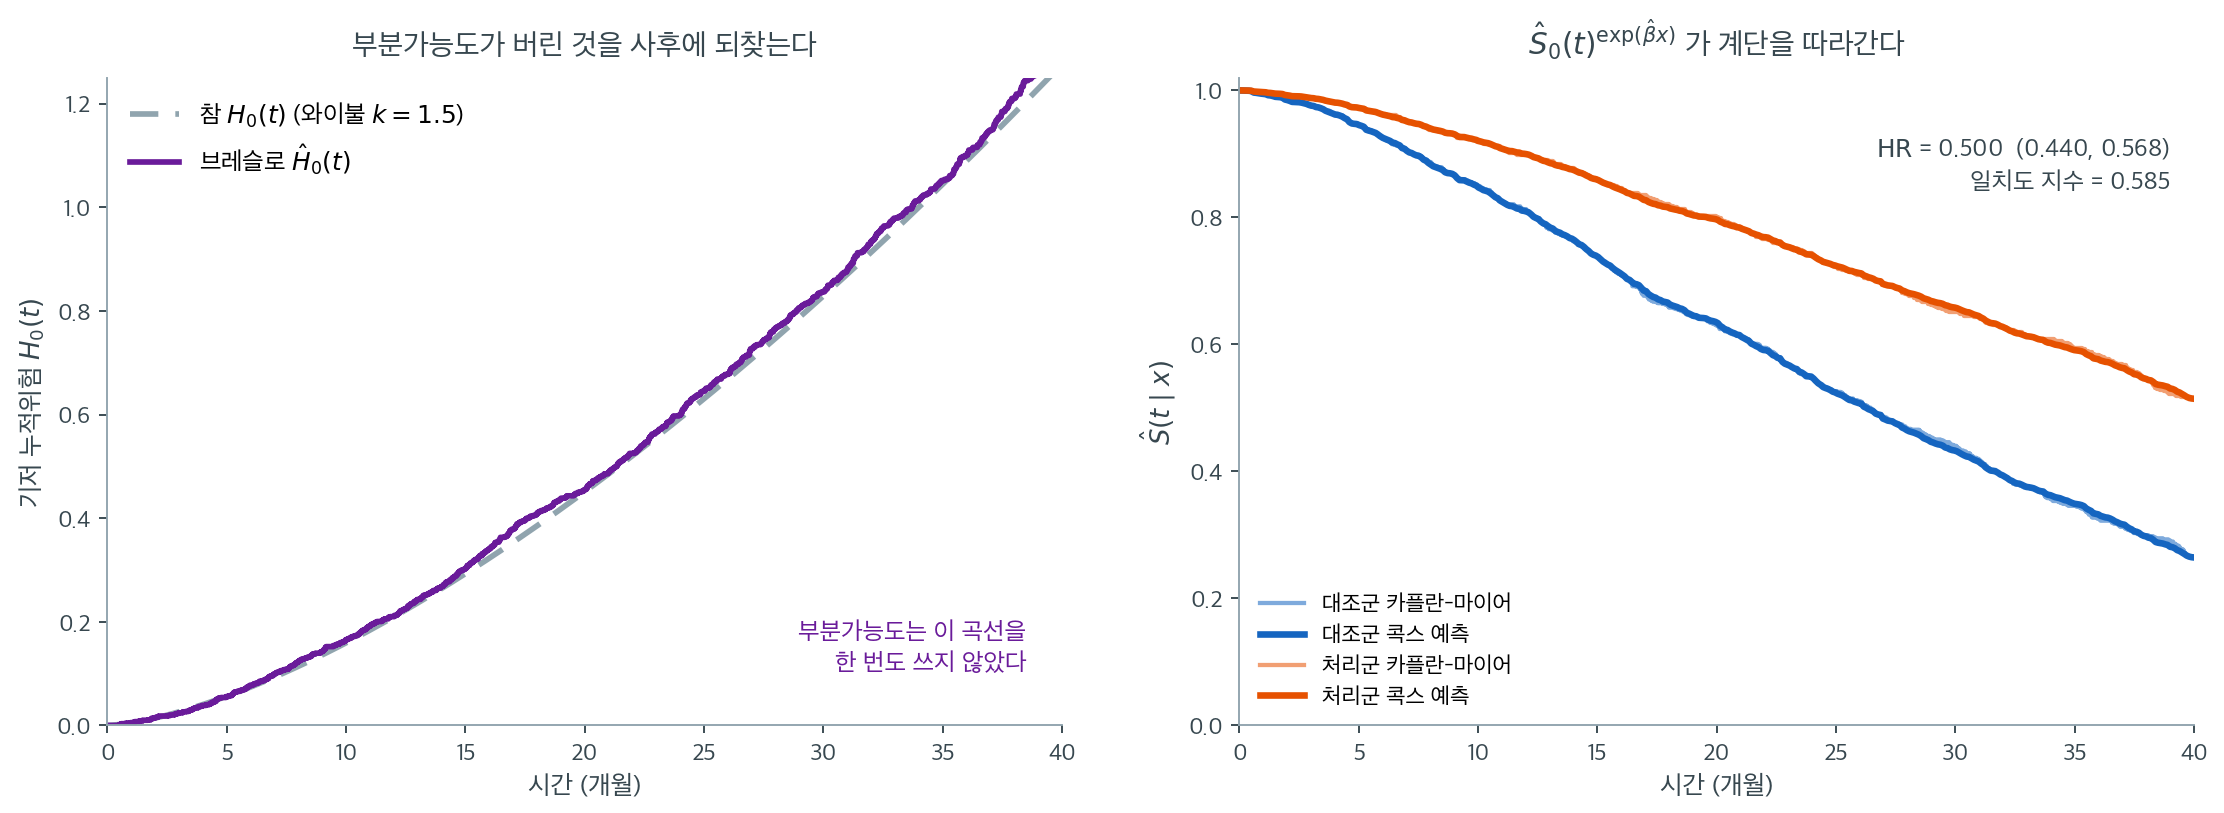
각 집단 \(1{,}000\)명, 기저는 와이불 \(k = 1.5\)·척도 \(34\), 처리 효과는 \(\beta = -0.7\)(곧 \(\text{HR} = 0.497\))인 자료를 만들어 콕스 모형을 적합했다. 결과는 \(\hat\beta = -0.694\), \(\text{HR} = 0.500\)(95% 신뢰구간 \(0.440\)--\(0.568\))으로 참값을 거의 그대로 되찾는다. 기저위험의 모양을 한 번도 가정하지 않고 얻은 값이다.
왼쪽 그림이 이 절에서 가장 놀라운 부분이다. 보라색 계단이 브레슬로 추정치 \(\hat H_0(t)\)이고 회색 점선이 자료를 만든 참 \(H_0(t) = (t/34)^{1.5}\)인데, 둘이 거의 포개진다. \(t = 10\)에서 \(0.166\) 대 \(0.160\), \(t = 20\)에서 \(0.455\) 대 \(0.451\), \(t = 30\)에서 \(0.838\) 대 \(0.829\), \(t = 40\)에서 \(1.330\) 대 \(1.276\)이다. 부분가능도는 이 곡선을 계산에 한 번도 쓰지 않았다. \(\hat\beta\)를 먼저 구하고 나서, 각 사건시점의 사건 수를 그 시점 위험집합의 가중합으로 나누어 사후에 쌓아 올린 것이다.
이 순서가 콕스 모형의 설계다. 성가신 무한차원 모수 \(h_0(t)\)를 추정 단계에서는 소거해 버리고, 관심 모수 \(\boldsymbol\beta\)를 먼저 확정한 뒤, 필요하면 그때 가서 \(\boldsymbol\beta\)를 고정한 채 기저를 비모수적으로 채워 넣는다. 그래서 "기저를 지정하지 않는다"는 말이 "기저를 알 수 없다"는 뜻은 아니다.
오른쪽은 그렇게 얻은 \(\hat S_0(t)^{\exp(\hat\beta x)}\)를 집단별 카플란-마이어 위에 겹친 것이다. 굵은 선(콕스 예측)이 연한 선(카플란-마이어)을 거의 완벽히 따라간다. 모형이 옳게 지정되었을 때의 모습이며, 여기서 체계적으로 어긋난다면 비례위험이 깨졌거나 공변량의 함수 형태가 잘못된 것이다. 아래 일치도 지수는 \(0.585\)로, 두 집단만 구별하는 이항 공변량 하나로는 이 정도가 한계다. \(\text{HR} = 0.50\)처럼 강한 효과조차 개별 대상의 순서를 맞히는 능력으로는 \(0.5\)(동전 던지기)에서 크게 못 벗어난다는 사실은 21.5절에서 다시 다룬다.
비례위험 가정 점검하기
비례위험(PH) 가정은 콕스 모형의 타당성에 결정적이다. 위배되면 위험비가 시간에 걸쳐 일정하지 않고 표준적 해석이 무너진다.
그림 방법
- 로그-로그 그림: 집단마다 \(\ln(-\ln \hat{S}(t))\)를 \(\ln t\)에 대해 그린다. 비례위험 아래에서는 곡선들이 대략 평행해야 한다.
- 쇤펠트 잔차: 공변량마다 척도화된 쇤펠트 잔차를 시간에 대해 그린다. 기울기가 0이 아니면 시간 의존 효과를 시사한다.
형식적 검정
그램브시-서노 검정은 척도화된 쇤펠트 잔차를 시간의 함수에 회귀시킨다. 공변량 \(j\)의 기울기가 유의하면 \(\beta_j\)가 시간에 따라 변한다는 뜻이다.
비례위험 위배의 결과
비례위험이 성립하지 않으면 추정된 위험비는 시간에 걸쳐 평균한 요약값이며 어느 특정 시점의 효과도 정확히 나타내지 못할 수 있다. 대응책으로는 층화, 시간 의존 계수, 또는 모수적 가속실패시간 모형으로의 전환이 있다.
구현 스케치
보기 1. 부분로그가능도 구현. 공변량이 하나뿐인 네 명의 자료를 보자.
| 대상 | 시간 | 사건 | \(x\) |
|---|---|---|---|
| A | 4 | 1 | 1 |
| B | 7 | 0 | 0 |
| C | 9 | 1 | 0 |
| D | 12 | 1 | 1 |
(1) 부분로그가능도 \(\ell(\beta)\)를 닫힌 꼴로 적고 \(\hat\beta\)를 구하시오. 또 \(\beta = 0\)에서는 \(\ell(0) = -\sum_j \ln n_j\)(\(n_j\)는 위험집합 크기)임을 보이시오.
(2) 모든 공변량에 같은 상수를 더해도 \(\ell\)이 변하지 않음을 보이고, 이것이 콕스 모형에 절편이 없는 까닭임을 설명하시오. 둘 다 코드로 확인하시오.
풀이
(1) 해석적으로. 사건은 \(t = 4, 9, 12\)에서 일어난다. 위험집합은 각각 \(\{A,B,C,D\}\), \(\{C,D\}\), \(\{D\}\)다(\(B\)는 \(t = 7\)에 절단되어 빠진다). 부분로그가능도는
이므로 세 항을 그대로 쓴다.
마지막 항은 위험집합에 \(D\) 혼자 남아 분자와 분모가 같으므로 정확히 0이다. 위험집합의 크기가 1이 되는 시점은 \(\beta\)에 대한 정보를 전혀 주지 않는다. 정리하면
이다. 미분하면
이고 \(\ell''(\beta) = -2e^\beta/(1+e^\beta)^2 < 0\)이므로 이 정류점이 최대다. \(\ell''(0) = -1/2\)이니 왈드 표준오차는 \(1/\sqrt{1/2} = 1.414\)로, 네 명으로는 아무것도 못 가린다는 말이 된다.
최댓값은
다. 한편 \(\beta = 0\)이면 모든 \(e^{\beta x_l} = 1\)이므로 각 항이 \(-\ln n_j\)가 되고
로 같은 값이 나온다. \(\beta = 0\)에서의 부분가능도는 "사건을 겪은 사람이 위험집합에서 무작위로 뽑혔을 확률"의 로그일 뿐이고 공변량 값과 무관하다. 모든 콕스 적합의 출발점이자 가능도비검정의 영모형이 이것이다.
(2) 해석적으로. 공변량을 \(x_i \to x_i + c\)로 옮기면 각 항의 분자는 \(e^{\beta(x_{(j)}+c)} = e^{\beta c}e^{\beta x_{(j)}}\), 분모는 \(\sum_l e^{\beta(x_l+c)} = e^{\beta c}\sum_l e^{\beta x_l}\)이 되어 같은 인자 \(e^{\beta c}\)가 위아래에 똑같이 붙는다. 비가 변하지 않으므로 \(\ell\)도 변하지 않는다.
이 불변성이 뜻하는 바는 분명하다. 모든 사람에게 공통으로 걸리는 효과는 부분가능도에서 식별되지 않는다. 절편 \(\beta_0\)를 모형에 넣는다면 그것은 모두에게 같은 \(c\)를 더하는 것이므로 아무 영향도 주지 못한다. 공통 효과는 전부 기저위험 \(h_0(t)\)가 떠맡으며, 그래서 콕스 모형의 선형예측자에는 절편이 없다.
(1)(2) 수치적으로.
import numpy as np

def partial_log_likelihood(beta, X, times, events):
    """Cox 모형의 부분로그가능도를 계산한다.

    "부분"이라 부르는 까닭은 기저위험함수를 아예 셈에서 빼기 때문이다.
    사건이 일어난 시점마다 "그 순간 위험집합에 있던 사람들 중 하필 이
    사람에게 사건이 일어날 확률"만 곱해 나가면, 기저위험이 분자와 분모에서
    약분되어 사라진다. 그래서 위험함수의 모양을 가정하지 않고도 계수를
    추정할 수 있다.

    매개변수
    --------
    beta   : 길이 p 인 계수벡터
    X      : (n, p) 공변량 행렬
    times  : 관측된 시각
    events : 사건 지시자 (1 = 사건, 0 = 중도절단)

    돌려주는 값
    ----------
    ll : 부분로그가능도 값
    """
    # 선형예측자. exp 를 씌운 값이 그 사람의 상대적 위험이 된다.
    risk_scores = X @ beta
    exp_scores = np.exp(risk_scores)

    # 시각을 내림차순으로 정렬한다. 이러면 누적합이 곧 "그 시점 이후까지
    # 남아 있는 사람들", 곧 위험집합의 합이 된다.
    order = np.argsort(-times)
    sorted_events = events[order]
    sorted_exp = exp_scores[order]
    sorted_scores = risk_scores[order]

    # 위험집합의 합을 누적합 한 번으로 얻는다. 시점마다 집합을 다시
    # 만들면 O(n^2) 이 되는 계산이 O(n log n) 으로 끝난다.
    cumsum_exp = np.cumsum(sorted_exp)

    # 사건이 관측된 사람만 더한다. 중도절단된 사람은 위험집합에 기여할
    # 뿐 자기 항을 갖지 않는다.
    ll = np.sum(sorted_events * (sorted_scores - np.log(cumsum_exp)))
    return ll

# --- (1) 닫힌 꼴과 맞추어 본다 ---
times  = np.array([4., 7., 9., 12.])
events = np.array([1, 0, 1, 1])
X      = np.array([[1.], [0.], [0.], [1.]])

for b in (-1.0, -0.5, 0.0, 0.5, 1.0):
    closed = b - np.log(2) - 2 * np.log(1 + np.exp(b))
    print(f"beta = {b:+.1f}   코드 {partial_log_likelihood(np.array([b]), X, times, events):.6f}"
          f"   닫힌 꼴 {closed:.6f}")

grid = np.linspace(-3, 3, 60001)
vals = np.array([partial_log_likelihood(np.array([b]), X, times, events) for b in grid])
print(f"격자 최대점 beta = {grid[vals.argmax()]:.4f},  최댓값 {vals.max():.6f}")
print(f"-3 ln 2 = {-3 * np.log(2):.6f}")

# --- (2) 공변량을 통째로 옮겨도 값이 그대로여야 한다 ---
for c in (0.0, 5.0, -3.7):
    print(f"x 에 {c:+.1f} 를 더하면 ll(0.3) = "
          f"{partial_log_likelihood(np.array([0.3]), X + c, times, events):.9f}")
출력:
beta = -1.0   코드 -2.319671   닫힌 꼴 -2.319671
beta = -0.5   코드 -2.141301   닫힌 꼴 -2.141301
beta = +0.0   코드 -2.079442   닫힌 꼴 -2.079442
beta = +0.5   코드 -2.141301   닫힌 꼴 -2.141301
beta = +1.0   코드 -2.319671   닫힌 꼴 -2.319671
격자 최대점 beta = 0.0000,  최댓값 -2.079442
-3 ln 2 = -2.079442
x 에 +0.0 를 더하면 ll(0.3) = -2.101857669
x 에 +5.0 를 더하면 ll(0.3) = -2.101857669
x 에 -3.7 를 더하면 ll(0.3) = -2.101857669
다섯 점 모두 닫힌 꼴과 소수 여섯째 자리까지 같다. 격자 최대점도 \(\hat\beta = 0\)이고 그 값이 \(-3\ln 2 = -2.079442\)로 유도와 맞는다.
공변량을 \(+5\)만큼 옮기든 \(-3.7\)만큼 옮기든 \(\ell(0.3)\)이 소수 아홉째 자리까지 똑같다. (2)의 불변성이 확인되었고, 콕스 모형에 절편 자리가 없는 이유가 이 세 줄이다.
표에서 \(\ell(-1) = \ell(+1)\)인 것도 눈에 띈다. \(\ell(\beta) = \beta - \ln2 - 2\ln(1+e^\beta)\)를 정리하면 \(-\beta - \ln2 - 2\ln(1+e^{-\beta})\)와 같으므로 \(\ell\)이 0을 중심으로 대칭이기 때문이다. 이 자료가 그만큼 균형 잡혀 있다는 뜻이고, 그래서 \(\hat\beta\)가 정확히 0으로 떨어졌다.
이 구현은 대상을 시간 내림차순으로 정렬하여, 누적합으로 각 사건시간의 부분가능도 분모를 효율적으로 계산한다.
이 스케치는 동점을 처리하지 않는다
누적합 방식은 시간이 모두 서로 다를 때만 정확하다. 같은 시점에 여러 사건이 있으면 브레슬로나 에프론 근사가 필요한데, 위 코드는 정렬 순서에 따라 임의로 하나를 먼저 처리한 셈이 되어 결과가 정렬 방식에 의존한다. 또 사건과 절단이 같은 시점에 있으면 절단을 위험집합에 포함시키는 관례가 지켜지지 않을 수 있다.
실제 사용
실제 분석에는 동점을 처리하고(브레슬로/에프론), 표준오차를 계산하며, 진단 도구를 제공하는
lifelines나 scikit-survival 같은 확립된 라이브러리를 쓰라.
해석
- 콕스 모형은 공변량이 위험에 미치는 상대적 효과를 추정하며 절대 위험 수준은 추정하지 않는다.
- 위험비는 순간 사건율의 곱셈적 변화를 정량화하며 누적확률의 변화가 아니다.
- 기저위험은 성가신 모수다. 절대 생존 예측이 필요하면 브레슬로 추정량으로 복원한다.
- 위험비를 시간에 걸쳐 일정한 효과로 해석하기 전에 언제나 비례위험 가정을 확인하라.
연습문제
연습문제 1. 부분가능도 구성
대상 세 명의 자료가 다음과 같다.
| 대상 | 시간 | 사건 | \(x\) |
|---|---|---|---|
| A | 2 | 1 | 0.5 |
| B | 3 | 0 | 1.2 |
| C | 5 | 1 | 0.8 |
이 자료의 부분가능도 \(PL(\beta)\)를 쓰라.
풀이
사건시간은 \(t_{(1)} = 2\)(대상 A)와 \(t_{(2)} = 5\)(대상 C)다.
\(t_{(1)} = 2\)에서 위험집합은 \(\mathcal{R}_1 = \{A, B, C\}\)이므로
이다. \(t_{(2)} = 5\)에서는 대상 A가 \(t = 2\)에 사건을 겪었고 대상 B가 \(t = 3\)에 절단되어 \(\mathcal{R}_2 = \{C\}\)이므로
가 되어 이 항은 \(\beta\)에 대한 정보를 전혀 주지 않는다. 따라서 부분가능도는
연습문제 2. 위험비의 해석
부도까지의 시간에 대한 콕스 모형이 공변량 세 개를 포함한다.
| 공변량 | \(\hat{\beta}\) | \(\text{se}(\hat{\beta})\) |
|---|---|---|
| 소득 대비 부채 비율 | 0.42 | 0.10 |
| 신용점수(100점 단위) | \(-0.55\) | 0.12 |
| 담보대출(1 = 예) | \(-0.30\) | 0.18 |
(a) 각 공변량의 위험비를 계산하고 해석하라.
(b) 5% 수준에서 유의한 공변량은 무엇인가?
풀이
(a) 위험비는 다음과 같다.
- 소득 대비 부채 비율: \(\text{HR} = e^{0.42} = 1.522\). 이 비율이 한 단위 오르면 부도 위험이 52.2% 증가하는 것과 연관된다.
- 신용점수: \(\text{HR} = e^{-0.55} = 0.577\). 신용점수가 100점 오르면 부도 위험이 42.3% 감소하는 것과 연관된다.
- 담보대출: \(\text{HR} = e^{-0.30} = 0.741\). 담보대출의 부도 위험이 무담보대출보다 25.9% 낮다.
(b) 왈드 검정에서 \(|z| = |\hat{\beta}| / \text{se}\)이므로,
- 소득 대비 부채 비율: \(|z| = 0.42/0.10 = 4.20 > 1.96\) --- 유의하다.
- 신용점수: \(|z| = 0.55/0.12 = 4.58 > 1.96\) --- 유의하다.
- 담보대출: \(|z| = 0.30/0.18 = 1.67 < 1.96\) --- 유의하지 않다.
소득 대비 부채 비율과 신용점수가 5% 수준에서 유의하고 담보대출 지시자는 그렇지 않다.
\"유의하지 않다\"가 \"효과가 없다\"는 뜻은 아니다
담보대출의 추정 위험비 \(0.741\)은 25.9% 위험 감소로 실무적으로 결코 작지 않은 크기다. 유의하지 않은 것은 효과가 없어서가 아니라 표준오차 \(0.18\)이 커서 정밀하게 추정되지 않았기 때문이다. 95% 신뢰구간은 \((e^{-0.30-1.96(0.18)},\ e^{-0.30+1.96(0.18)}) = (0.521,\ 1.054)\)로, 48% 감소부터 5.5% 증가까지를 포함한다. 자료가 이 효과의 방향조차 확정하지 못한다는 뜻이지 효과가 없다는 뜻이 아니다. 담보 대출의 표본이 적었을 가능성이 크며, 자료를 더 모으면 유의해질 수 있다.
연습문제 3. 비례위험 점검
어떤 분석자가 처리 지시자(\(x = 1\)이면 처리, \(x = 0\)이면 대조)를 갖는 콕스 모형을 적합했다. 로그-로그 생존 그림에서 두 곡선이 \(t = 12\)개월에서 교차한다.
(a) 이 교차는 비례위험 가정에 대해 무엇을 함의하는가?
(b) 대응책 두 가지를 제시하라.
풀이
(a) \(\ln(-\ln \hat{S}(t))\) 곡선의 교차는 처리군과 대조군의 위험비가 시간에 걸쳐 일정하지 않다는 뜻이다. 비례위험 가정이 위배되었다. \(t = 12\) 이전에는 한 집단의 위험이 높고 그 이후에는 다른 집단의 위험이 높다.
(b) 두 가지 대응책.
- 시간 의존 계수: 처리 지시자와 시간 함수의 교호작용(예: \(x \cdot \ln t\))을 넣어 \(\beta(t)\)를 허용한다. 위험비가 시간에 따라 변하는 것을 모형에 명시적으로 담는다.
- 구간을 나눈 분석: \(t = 12\)를 경계로 두 구간에서 각각 위험비를 추정한다. 교차 지점이 실질적 의미를 갖는다면(예: 수술의 초기 위험이 사라지는 시점) 해석하기 쉽다.
여기서 층화는 답이 아니다
비례위험이 깨진 공변량으로 층화하면 그 공변량의 위험비를 아예 추정할 수 없다. 처리 효과가 바로 관심사인 이 상황에서는 답해야 할 질문 자체를 포기하는 셈이다. 층화는 처리가 아니라 성가신 공변량(예: 연구 기관, 병기)에서 비례위험이 깨졌을 때 쓰는 방법이다.
"초기 대 후기 기간으로 층화한다"는 서술도 정확하지 않다. 층화는 시간이 아니라 대상을 나누는 것이다. 시간을 나누는 것은 층화가 아니라 위의 2번, 곧 구간을 나눈 분석이다.
연습문제 4. 브레슬로 추정량
부분가능도 추정치 \(\hat{\beta} = 0.4\)와 다음 자료가 주어졌다.
| \(t_{(j)}\) | \(d_j\) | \(\mathcal{R}_j\)의 대상 | 그들의 \(x\) 값 |
|---|---|---|---|
| 3 | 1 | A, B, C | 1, 0, 0.5 |
| 7 | 1 | B, C | 0, 0.5 |
브레슬로 추정치 \(\hat{H}_0(7)\)을 계산하라.
풀이
\(t_{(1)} = 3\)에서 분모는
이므로 증분은 \(d_1 / 3.713 = 1/3.713 = 0.269\)다.
\(t_{(2)} = 7\)에서 분모는
이므로 증분은 \(d_2 / 2.221 = 1/2.221 = 0.450\)이고, 따라서
연습문제 5. 기저위험이 소거되는 이유
부분가능도를 구성하는 조건부확률에서 기저위험 \(h_0(t)\)가 소거됨을 증명하라. 구체적으로 다음을 보여라.
풀이
콕스 모형의 설정에 따라 시점 \(t\)에서 대상 \(i\)의 위험은
이다. 이를 비에 대입하면
이고, 분자와 분모의 모든 항이 같은 시점 \(t\)에서 평가되므로 \(h_0(t) > 0\)을 분모의 합에서 묶어 낼 수 있다.
소거가 성립하는 것은 \(h_0(t)\)가 각 사건시간에서 공통의 곱셈 인자이기 때문이다. 이것이 콕스 모형을 준모수적으로 만든다. \(h_0(t)\)를 지정하지 않고도 회귀계수 \(\boldsymbol{\beta}\)를 추정할 수 있다. \(\square\)
정리하며
콕스 모형을 실제로 적합했다.
lifelines의CoxPHFitter가 표준 도구다. 시간·사건·공변량 열을 담은 데이터프레임을 넘기면 계수와 위험비, 신뢰구간이 나온다.check_assumptions()를 반드시 호출한다. 쇤펠트 기반 진단을 자동으로 수행하며, 위반이 있으면 처방까지 제안한다.- 범주형 변수는 더미로 바꾼다. 기준 범주가 무엇인지에 따라 위험비의 해석이 달라진다.
- 기저 생존함수를 따로 얻을 수 있다.
baseline_survival_로 개별 예측 곡선을 그릴 수 있으며, 부분가능도가 \(h_0\) 를 쓰지 않았어도 사후에 추정된다. - 일치도 지수(C-index)로 예측력을 본다. 순위 기반 지표이며 AUC 의 생존분석판이다.
다음 절 모형 비교로 21장을 마무리한다.